
Ежова Валерия Сергеевна,
Ежова Марина Германовна
1. УрГЭУ, магистрант кафедры экономики предприятий
2. УрГЭУ, доцент кафедры экономики предприятий,
кандидат сельскохозяйственных наук, доцент
Yezhova Valeriya Sergeyevna,
Yezhova Marina Germanovna
1. USUE (Ural State University of Economics), Master’s student, Department of Enterprise Economics
2. USUE (Ural State University of Economics), Associate Professor, Department of Enterprise Economics, Candidate of Agricultural Sciences, Associate Professor
Индекс УДК 658.562
Дата публикации: 29.10.2026
Механизмы оптимизации затрат на обеспечение качества на мясоперерабатывающем предприятии крафтового сегмента
Cost Optimization Mechanisms for Quality Assurance at a Meat Processing Enterprise in the Craft Segment
Аннотация: В статье исследуются научно-практические подходы к оценке систем менеджмента качества (СМК) на предприятиях мясоперерабатывающей промышленности. Исследована нормативно-правовая база, интеграция стандартов безопасности пищевой продукции (ХАССП) в производственную практику. Рассмотрена и адаптирована под специфику работы предприятия экономико-управленческая модель PAF (Prevention, Appraisal, Failure) с сохранением концептуальной основы производства с элементами ручного труда («hand-made»). В результате проведенного исследования предложена матрица критических контрольных точек, сделано перераспределение затрат на качество. Обоснована возможность роста затрат на СМК, компенсируемых снижением потерь от несоответствия продукции или услуг, которые выявлены до передачи товара потребителю.
Abstract: The article explores scientific and practical approaches to evaluating quality management systems (QMS) at meat processing industry enterprises. The author investigates the regulatory and legal framework, as well as the integration of food safety standards (HACCP) into production practices. The economic-managerial PAF (Prevention, Appraisal, Failure) model is examined and adapted to the specific operations of the enterprise, while preserving the conceptual core of production with elements of manual labor ("hand-made"). As a result of the study, a matrix of critical control points is proposed, and the redistribution of quality costs is executed. The study justifies the feasibility of increasing QMS costs, which are offset by a reduction in losses from non-conformance of products or services detected before the goods are delivered to the consumer.
Abstract: The article explores scientific and practical approaches to evaluating quality management systems (QMS) at meat processing industry enterprises. The author investigates the regulatory and legal framework, as well as the integration of food safety standards (HACCP) into production practices. The economic-managerial PAF (Prevention, Appraisal, Failure) model is examined and adapted to the specific operations of the enterprise, while preserving the conceptual core of production with elements of manual labor ("hand-made"). As a result of the study, a matrix of critical control points is proposed, and the redistribution of quality costs is executed. The study justifies the feasibility of increasing QMS costs, which are offset by a reduction in losses from non-conformance of products or services detected before the goods are delivered to the consumer.
Ключевые слова: управление качеством, система менеджмента качества, мясопереработка, затраты, сертификация, стандарты ХАССП
Keywords: quality management, quality management system, meat processing, costs, certification, HACCP standards.
Keywords: quality management, quality management system, meat processing, costs, certification, HACCP standards.
Введение
Обеспечение продовольственной безопасности и импортозамещение на отечественном рынке продуктов питания остаются стратегическими приоритетами развития агропромышленного комплекса Российской Федерации. На современном этапе развития перерабатывающей промышленности Уральского федерального округа наблюдается высокая степень консолидации рынка вокруг крупных вертикально-интегрированных холдингов. Обладая значительными финансовыми ресурсами, данные игроки используют стратегию лидерства по издержкам, формируя ценовое давление на сектор. В последнее время в структуре потребительского спроса сформировался устойчивый тренд на приобретение «чистых», локальных продуктов питания (сегмент крафтовых полуфабрикатов). Мясоперерабатывающие комплексы, функционирующие в сегменте малого бизнеса, объективно лишены положительного эффекта масштаба и не могут конкурировать по ценовому предложению. Их ключевой стратегией становится дифференциация, базирующаяся на исключительном качестве и безопасности продукции. Для малого бизнеса затраты на сертификацию и стандартизацию воспринимаются как регуляторное бремя.
В современных реалиях внедрение системы менеджмента качества перестает быть исключительно техническим требованием регулирующих органов и переходит в разряд базовых стратегических приоритетов управления предприятием [7]. Значимость системы менеджмента качества обусловлена необходимостью систематизации всех бизнес-процессов, минимизации рисков выпуска неконкурентоспособной продукции и создания прозрачной системы контроля. В условиях высокой изменчивости рынка эффективная система менеджмента качества служит фундаментом для долгосрочной финансовой устойчивости, позволяя малому бизнесу не только оперативно адаптироваться к изменяющимся внешним факторам, но и формировать сильный репутационный капитал.
Методы исследования
Методологическую основу исследования составляет комплексный подход, базирующийся на анализе нормативно-правовой базы и интеграции международных стандартов безопасности пищевой продукции в производственную практику, дополненный публикациями российских исследователей и моделью PAF. В качестве прикладного инструментария применены методы финансово-экономического и сравнительного анализа, адаптированные под специфику предприятия.
Объект исследования
Объектом исследования выбрано ООО «Мясоперерабатывающий комбинат «Брусянский» — предприятие мясоперерабатывающей промышленности Свердловской области, специализирующееся на выпуске натуральных мясных полуфабрикатов и гастрономических изделий. ООО МПК «Брусянский» обладает высоким технологическим уровнем производственных мощностей и является одним из наиболее современных производств в Уральском регионе. Развитие предприятия отражает трансформацию небольшого производственного цеха в масштабируемую индустриальную структуру, в рамках которой была сохранена ключевая стратегическое направление – выпуск продукции с высокой долей ручного труда («hand-made»), ориентированной на сбыт через формат розничной торговли «у дома» (convenience stores).
Экспериментальная часть
Современная экономическая наука рассматривает качество не просто как технический параметр соответствия стандарту, а как рыночный показатель, снижающий неопределенность для потребителя. На рынке мясных полуфабрикатов РФ применяются обязательные требования Технических регламентов Таможенного союза [1, 2]:
- ТР ТС 021/2011 «О безопасности пищевой продукции»;
- ТР ТС 034/2013 «О безопасности мяса и мясной продукции».
Для малого предприятия важно разделять обязательное подтверждение соответствия (декларирование) и добровольную сертификацию [8]. Если первое обеспечивает лишь право присутствия на рынке, то второе (участие в конкурсах «100 лучших товаров России», региональных экспертных «Фестивалях качества») формирует добавочную стоимость и защищает экономические интересы предприятия в долгосрочной перспективе.
Внедрение системы менеджмента качества на МПК «Брусянский» осуществлялось в период преобразования предприятия из небольшого цеха в полноценное мясоперерабатывающее производство. Для оцифровки экономического эффекта СМК авторами была проведена идентификация рисков и формализованы ключевые бизнес-процессы предприятия. На основе интеграции требований ТР ТС 021/2011 и принципов ХАССП была разработана сквозная карта контроля технологических потоков [3, 4] (рисунок 1).
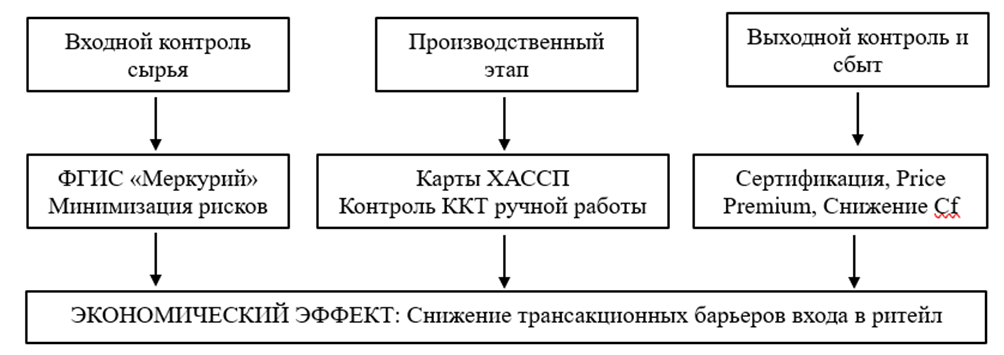
Рисунок 1 – Схема сквозного управления качеством и трансакционными издержками в операционной модели МПК «Брусянский»
Для оценки структуры и состава затрат на применима классическая модель PAF (Prevention, Appraisal, Failure) А. Фейгенбаума, адаптированная под масштабы малого бизнеса:
- Превентивные затраты: включают расходы на аудит поставщиков сырьевых ресурсов, обучение персонала цеха санитарным нормам, обслуживание камер шоковой заморозки.
- Затраты на оценку: включают расходы на лабораторный микробиологический контроль, ветеринарные свидетельства в ФГИС «Меркурий», регистрационные взносы экспертных конкурсов качества.
- Затраты на отказы: внутренний технологический брак (деформация полуфабрикатов) и внешние потери (возвраты от ритейла, утилизация продукции).
Общие затраты на обеспечение качества продукции определяются суммированием трех составляющих: превентивных затрат, затрат на оценку и затрат на отказ [5, 6].
Основным практическим инструментом стабилизации качества при сохранении концепции ручного труда («hand-made») стало выделение критических контрольных точек, непосредственно влияющих на структуру издержек предприятия (таблица 1).
Таблица 1
Матрица критических контрольных точек (ККТ) в системе ХАССП МПК «Брусянский»
и их экономическая интерпретация
| Этап технологического процесса | Выявленный риск (опасный фактор) | Критический предел (Норматив) | Метод мониторинга / Управленческое решение | Экономическое значение (Влияние на затраты) |
| 1. Входной контроль сырья | Поступление мяса с неудовлетворительными микробиологическими показателями | Температура охлажденного мяса ≤ +4 С0 Верификация в ФГИС «Меркурий» | Автоматическая фиксация температуры при приемке. Проверка ветеринарных документов. | Снижение затрат на внешние отказы. Предотвращение порчи всей партии готовой продукции |
| 2. Замес фарша и формовка пельменей (формовка пельмений, чебуреков, котлет и т.д.) | Рост бактериальной обсемененности из-за ручного труда («hand-made») | Температура в фаршемесе ≤ +12. Время нахождения на столе лепки ≤ 20 мин. | Контроль бесконтактными термометрами. Хронометраж рабочих операций | Стандартизация качества. Устранение скрытых потерь сырья, стабилизация вкусовых свойств от партии к партии |
| 3. Шоковая заморозка | Деформация теста, потеря товарного вида, нарушение структуры полуфабриката | Температура в камере -35 C0 до достижения -18 С0 внутри продукта | Датчики температуры с автоматической регистрацией в журнале СМК | Снижение технологического брака. Ликвидация внутренних потерь предприятия |
| 4. Фасовка и упаковка деликатесов | Нарушение герметичности (вакуума), снижение сроков годности | Остаточный кислород в упаковке ≤ 0,5% | Визуальный контроль шва упаковки, выборочное тестирование на герметичность | Формирование Price Premium. Обоснование премиального вида и длительного хранения для магазинов «у дома» |
Детальный экономико-управленческий анализ разработанной матрицы критических контрольных точек позволяет определить прямой механизм трансформации технологических параметров в финансовые результаты ООО МПК «Брусянский». На этапе входного контроля сырьевых ресурсов интеграция принципов ХАССП с возможностями ФГИС «Меркурий» выступает главным барьером для предотвращения поступления некачественного сырья в производство. Экономический смысл данного этапа заключается в снижении затрат, так как отказ от приемки сырья с нарушением температурного режима (свыше +4°C) полностью исключает риск последующей утилизации готовой партии полуфабрикатов и сопутствующие штрафные санкции со стороны контрагентов.
Особую специфику имеет операционный контроль на этапах замеса фарша и формовки. Поскольку предприятие сохраняет концептуальную основу производства с элементами ручного труда («hand-made»), «человеческий фактор» выступает основным источником возможных скрытых технологических потерь. Нормирование времени нахождения полуфабрикатов на столах лепки (до 20 минут) и жесткое отслеживание необходимого температурного режима минимизируют биологические риски, обеспечивая стандартизацию органолептических свойств продукции. Такое контроль обеспечивает сохранение потребительских качеств продукции от партии к партии, формируя устойчивую лояльность в целевом сегменте магазинов шаговой доступности.
На завершающих этапах производства – шоковой заморозки и фасовки –контроль смещается на товарный вид и соблюдение сроков годности без использования искусственных консервантов. Снижение внутреннего технологического брака (деформации теста) на этапе заморозки напрямую сокращает производственные затраты.
Выводы
Проведенное исследование влияния систем менеджмента качества на конкурентоспособность мясоперерабатывающего предприятия – представителя малого бизнеса – позволяет сделать следующие выводы:
- Системы менеджмента качества в секторе малого бизнеса не должны рассматриваться как пассивные требования. Они выступают эффективным инструментом снижения внутренних технологических потерь, сокращения затрат и повышения общей прибыльности компании.
- Добровольная сертификация и экспертное признание на региональном и федеральном уровнях формируют устойчивый ценовый уровень на изготавливаемую продукцию. Это позволяет крафтовым производителям успешно выдерживать ценовое давление со стороны крупного бизнеса.
- Интеграция обязательного государственного контроля (ФГИС «Меркурий») и стандартов ХАССП минимизирует трансакционные издержки взаимодействия с ритейлом, открывая малым предприятиям доступ к масштабным каналам распределения.
Библиографический список
1) ТР ТС 021/2011. О безопасности пищевой продукции: Технический регламент Таможенного союза: принят Решением Комиссии Таможенного союза от 09.12.2011 № 880: [ред. от 10.07.2024].2) ТР ТС 034/2013. О безопасности мяса и мясной продукции: Технический регламент Таможенного союза: принят Решением Совета Евразийской экономической комиссии от 09.10.2013 № 68: [ред., действующая с 10.07.2024].
3) ГОСТ Р 51705.1-2024. Системы качества. Управление качеством пищевых продуктов на основе принципов ХАССП. Общие требования. – Введ. 2024-12-03. – Москва: Российский институт стандартизации, 2024.
4) ГОСТ Р ИСО 22000-2019. Системы менеджмента безопасности пищевой продукции. Требования к организациям, участвующим в цепи создания пищевой продукции. – Введ. 2020-01-01. – Москва: Стандартинформ, 2019.
5) Агарков, А. П. Управление качеством: учебник / А. П. Агарков. - 4-е изд., стер. – Москва: Дашков и К, 2023. – 204 с.
6) Аристов, О. В. Управление качеством: учебник / О.В. Аристов. – 2-е изд., перераб. и доп. – Москва: ИНФРА-М, 2026. – 224 с.
7) Ежова, В. С. Систематизация требований к продукции и производственным процессам мясоперерабатывающего предприятия / В. С. Ежова, В. В. Кириллова // Экономические исследования и разработки. – 2026. – № 2. – С. 150-158.
8) Карпова, О. В. Сертификация продукции: учебное пособие / О. В. Карпова. – Москва; Вологда: Инфра-Инженерия, 2025. – 172 с.